Astronomía y Exploración Espacial

Educación Universitaria / Mecánica celeste

La ecuación de Kepler y su resolución numérica

Del problema de dos cuerpos a la ecuación trascendente M = E − e sin E: deducción geométrica, Newton–Raphson con análisis de convergencia y de condicionamiento, versiones hiperbólica y parabólica, y verificación con las anomalías de Marte en J2000 (JPL Horizons).

⏱ 150 min EDOsgeometría de cónicasmétodos iterativosanálisis de convergenciacondicionamientoseries de Fourier revision

Al terminar podrás:
  • Derivar la ecuación de Kepler a partir de la anomalía excéntrica.
  • Implementar Newton–Raphson y justificar su convergencia cuadrática con una cota explícita del error.
  • Relacionar las anomalías media, excéntrica y verdadera, y obtener la ecuación del centro.
  • Extender la ecuación a órbitas hiperbólicas (anomalía F) y parabólicas (ecuación de Barker).
  • Analizar el condicionamiento del problema cuando e → 1 y el papel de la semilla inicial.

1. Motivación

Ilustración: Motivación

La lección anterior demostró que la órbita es una cónica, pero no dijo dónde está el cuerpo en cada instante. La ley de las áreas, r2ν˙=hr^2\dot\nu = h, es una ecuación diferencial en ν(t)\nu(t) sin solución elemental: Kepler la resolvió en 1609 introduciendo un ángulo auxiliar, y el resultado es una ecuación trascendente que llevó tres siglos de métodos numéricos (Colwell 1993). Toda efeméride, desde las tablas de Kepler hasta las de JPL, pasa por resolverla.

2. Planteamiento
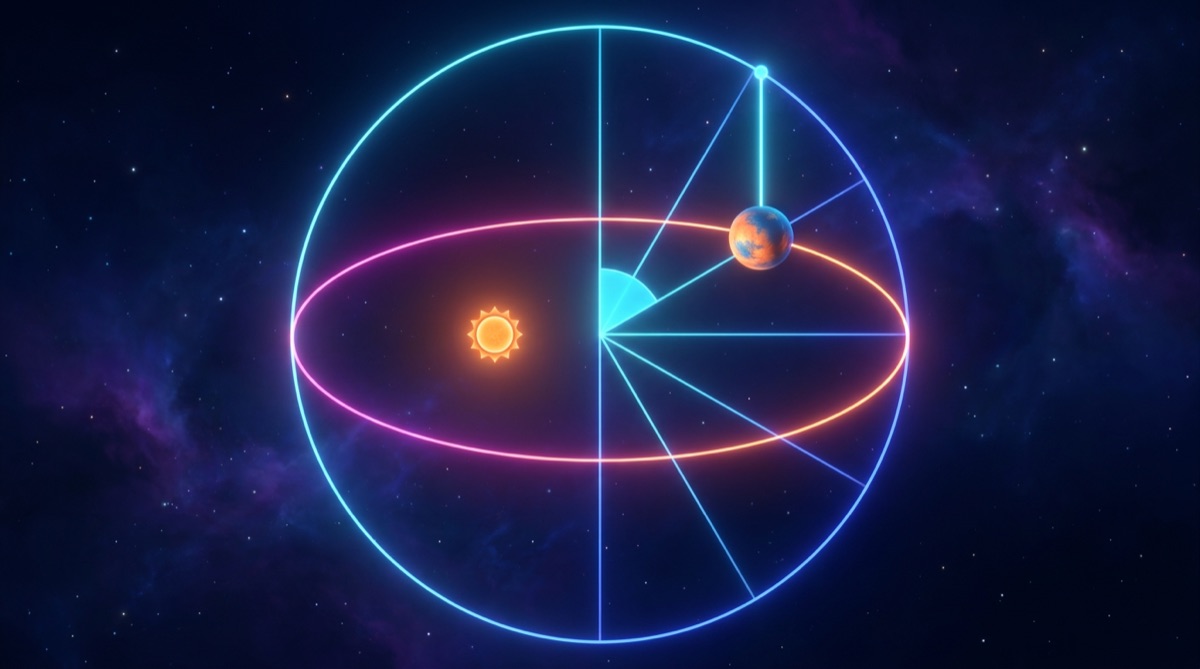
Ilustración: Planteamiento

Para el problema de dos cuerpos reducido con μ=G(m1+m2)\mu = G(m_1+m_2), la conservación del momento angular h=r2ν˙h = r^2\dot\nu y la ecuación de la órbita conducen a la anomalía excéntrica EE, definida por

r=a(1−ecos⁡E),tan⁡ν2=1+e1−e tan⁡E2.r = a(1 - e\cos E), \qquad \tan\frac{\nu}{2} = \sqrt{\frac{1+e}{1-e}}\,\tan\frac{E}{2}.

Geométricamente, EE es el ángulo, visto desde el centro de la elipse, del punto de la circunferencia auxiliar de radio aa que se proyecta perpendicularmente al eje mayor sobre la posición del cuerpo. En coordenadas perifocales (origen en el foco, xx hacia el periapsis) eso da

x=a(cos⁡E−e),y=a1−e2 sin⁡E,x = a(\cos E - e), \qquad y = a\sqrt{1-e^2}\,\sin E,

y de ahí r=x2+y2=a(1−ecos⁡E)r = \sqrt{x^2+y^2} = a(1-e\cos E). Calculemos h=xy˙−yx˙h = x\dot y - y\dot x con x˙=−asin⁡E E˙\dot x = -a\sin E\,\dot E, y˙=a1−e2cos⁡E E˙\dot y = a\sqrt{1-e^2}\cos E\,\dot E:

h=a21−e2 E˙ [(cos⁡E−e)cos⁡E+sin⁡2E]=a21−e2 (1−ecos⁡E) E˙.h = a^2\sqrt{1-e^2}\,\dot E\,\big[(\cos E - e)\cos E + \sin^2E\big] = a^2\sqrt{1-e^2}\,(1 - e\cos E)\,\dot E .

Como h=μa(1−e2)=na21−e2h = \sqrt{\mu a(1-e^2)} = na^2\sqrt{1-e^2} con n=μ/a3n = \sqrt{\mu/a^3}, queda (1−ecos⁡E) dE=n dt(1-e\cos E)\,dE = n\,dt e, integrando desde el paso por el periapsis τ\tau:

  M≡n(t−τ)=E−esin⁡E  \boxed{\;M \equiv n(t-\tau) = E - e\sin E\;}

(equivalentemente: sustituir en h dt=r2dνh\,dt = r^2d\nu e integrar). MM es la anomalía media: el ángulo que habría recorrido un cuerpo ficticio con movimiento uniforme nn. La ecuación de Kepler es trascendente en EE: dado el tiempo, hay que resolverla numéricamente.

3. Newton–Raphson
Ilustración: Newton–Raphson

Sea f(E)=E−esin⁡E−Mf(E) = E - e\sin E - M. Entonces f′(E)=1−ecos⁡E≥1−e>0f'(E) = 1 - e\cos E \ge 1-e > 0, así que ff es estrictamente creciente y la raíz es única. La iteración

Ek+1=Ek−Ek−esin⁡Ek−M1−ecos⁡EkE_{k+1} = E_k - \frac{E_k - e\sin E_k - M}{1 - e\cos E_k}

converge cuadráticamente cerca de la raíz. Para e→1e \to 1 y M→0M \to 0 la semilla importa: usamos la de Danby, E0=M+0.85 e sgn⁡(sin⁡M)E_0 = M + 0.85\,e\,\operatorname{sgn}(\sin M). Implementación en src/lib/math/kepler.ts.

3.1 Convergencia cuadrática con cota explícita

Proposición. Si E∗E^* es la raíz, ∣Ek+1−E∗∣≤C ∣Ek−E∗∣2|E_{k+1} - E^*| \le C\,|E_k - E^*|^2 con C=e2(1−e)C = \dfrac{e}{2(1-e)}.

Demostración. Por Taylor con resto de Lagrange alrededor de EkE_k: 0=f(E∗)=f(Ek)+f′(Ek)(E∗−Ek)+12f′′(ξ)(E∗−Ek)20 = f(E^*) = f(E_k) + f'(E_k)(E^*-E_k) + \tfrac12 f''(\xi)(E^*-E_k)^2 para algún ξ\xi entre EkE_k y E∗E^*. Dividiendo por f′(Ek)f'(E_k) y usando la definición de Ek+1E_{k+1}: E∗−Ek+1=−f′′(ξ)2f′(Ek)(E∗−Ek)2E^* - E_{k+1} = -\dfrac{f''(\xi)}{2f'(E_k)}(E^*-E_k)^2. Con f′′(E)=esin⁡Ef''(E) = e\sin E, ∣f′′∣≤e|f''| \le e y f′≥1−ef' \ge 1-e se obtiene la cota. ■\blacksquare

La convergencia es global además de cuadrática: como ff es creciente y convexa en (0,π)(0,\pi) (allí f′′=esin⁡E>0f'' = e\sin E > 0), Newton desde cualquier E0≥E∗E_0 \ge E^* produce una sucesión monótona decreciente hacia la raíz. La cota CC explica el problema con e→1e\to1: para e=0.99e = 0.99, C=49.5C = 49.5, y la convergencia cuadrática solo empieza cuando ∣Ek−E∗∣≲1/C=0.02|E_k - E^*| \lesssim 1/C = 0.02 rad.

3.2 El papel de la semilla

Conteo de iteraciones hasta ∣ΔE∣<10−14|\Delta E| < 10^{-14}, barriendo M∈(0,π)M\in(0,\pi) (calculado con el algoritmo de kepler.ts):

eesemilla E0=ME_0 = M: máx. (media)semilla de Danby: máx. (media)
0.56 (5.0)5 (4.4)
0.98 (5.9)7 (4.9)
0.99no converge en 100 para algunos MM (8.0)8 (4.9)

El caso patológico es e=0.99e = 0.99, M=0.01M = 0.01 con E0=ME_0 = M: f′(E0)=1−0.99cos⁡0.01≈0.010f'(E_0) = 1 - 0.99\cos0.01 \approx 0.010 y el primer paso salta a E1=0.995E_1 = 0.995, lejísimos de la raíz E∗=0.342E^* = 0.342; después Newton baja monótonamente (0.6600.660, 0.4620.462, 0.3680.368, 0.3440.344, 0.34230.3423) y necesita 9 iteraciones. La semilla de Danby, E0=M+0.85e=0.852E_0 = M + 0.85e = 0.852, está ya del lado convexo y converge en 8; para M=0.1M = 0.1 la diferencia es 21 frente a 5. La regla general: arrancar por encima de la raíz garantiza monotonía.

4. Las tres anomalías
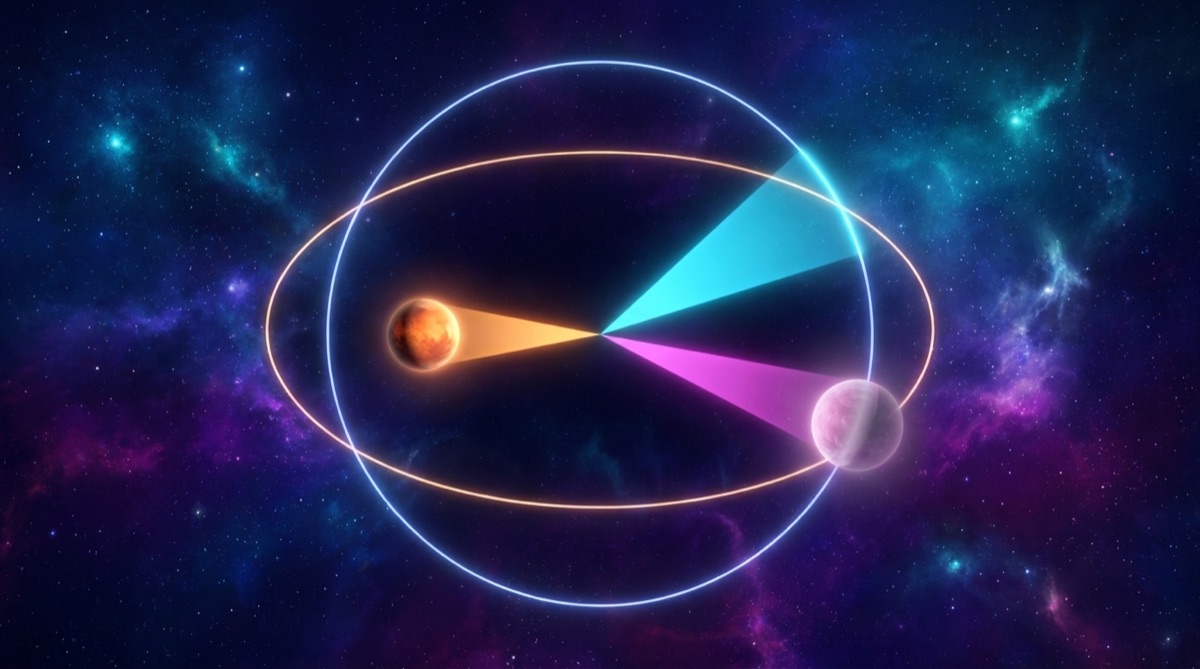
Ilustración: Las tres anomalías

De x=a(cos⁡E−e)=rcos⁡νx = a(\cos E - e) = r\cos\nu e y=a1−e2sin⁡E=rsin⁡νy = a\sqrt{1-e^2}\sin E = r\sin\nu, con r=a(1−ecos⁡E)r = a(1-e\cos E):

cos⁡ν=cos⁡E−e1−ecos⁡E,sin⁡ν=1−e2 sin⁡E1−ecos⁡E,\cos\nu = \frac{\cos E - e}{1 - e\cos E}, \qquad \sin\nu = \frac{\sqrt{1-e^2}\,\sin E}{1 - e\cos E},

y la fórmula del ángulo mitad del planteamiento; en la práctica se usa ν=2atan2⁡(1+esin⁡E2, 1−ecos⁡E2)\nu = 2\operatorname{atan2}\big(\sqrt{1+e}\sin\tfrac E2,\ \sqrt{1-e}\cos\tfrac E2\big), que da el cuadrante correcto sin ramas (trueAnomaly en kepler.ts). Para ee pequeña conviene la ecuación del centro, el desarrollo de ν−M\nu - M en serie de Fourier de MM (Problema 5):

ν−M=2esin⁡M+54e2sin⁡2M+1312e3sin⁡3M+O(e4).\nu - M = 2e\sin M + \tfrac54e^2\sin2M + \tfrac{13}{12}e^3\sin3M + O(e^4).

Verificación con Marte (J2000). Horizons da M=19.35648275°M = 19.35648275° y e=0.0933151015e = 0.0933151015. Newton–Raphson converge en 4 iteraciones a E=21.2984971°E = 21.2984971°, y ν=23.3331966°\nu = 23.3331966°, exactamente la anomalía verdadera TA =23.33319664°= 23.33319664° publicada por Horizons. La ecuación del centro truncada a orden e2e^2 da ν−M=3.934°\nu - M = 3.934° frente al valor exacto 3.977°3.977°: error de 0.043°0.043°, que es justo el término siguiente, 1312e3sin⁡3M=0.043°\tfrac{13}{12}e^3\sin3M = 0.043°.

5. Órbitas hiperbólicas y parabólicas
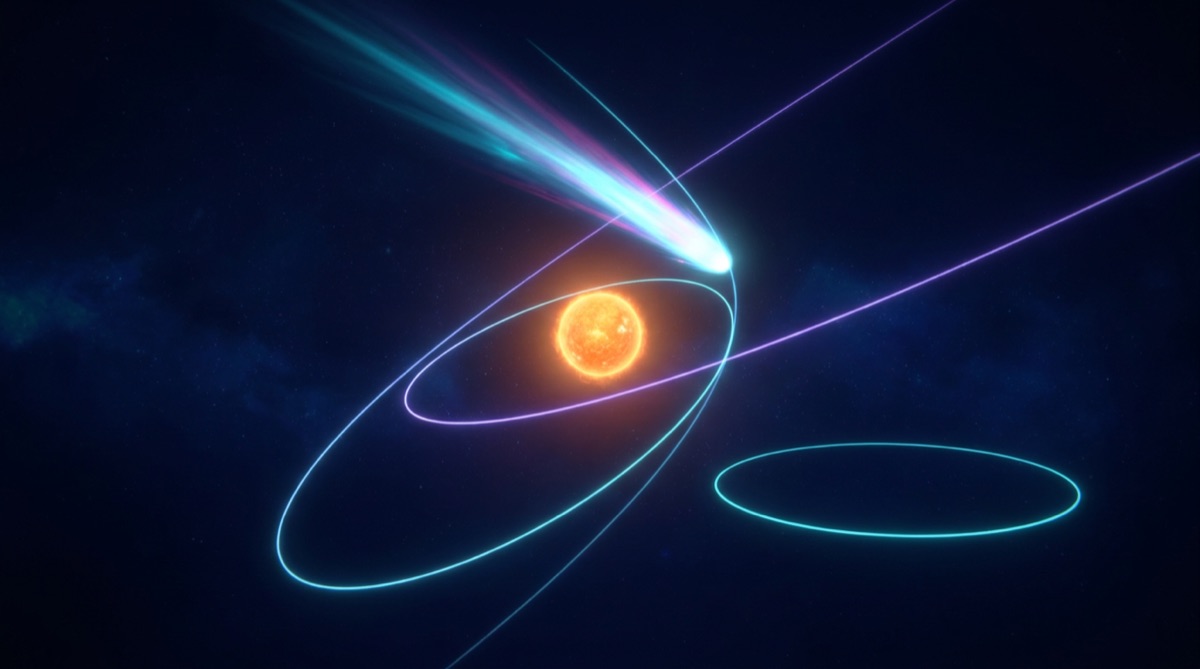
Ilustración: Órbitas hiperbólicas y parabólicas

Para e>1e > 1 se define la anomalía hiperbólica FF por r=a(ecosh⁡F−1)r = a(e\cosh F - 1) con a>0a > 0 el semieje de la hipérbola, y el mismo cálculo (Problema 3) conduce a

Mh≡μa3 (t−τ)=esinh⁡F−F,tan⁡ν2=e+1e−1 tanh⁡F2.M_h \equiv \sqrt{\frac{\mu}{a^3}}\,(t-\tau) = e\sinh F - F, \qquad \tan\frac\nu2 = \sqrt{\frac{e+1}{e-1}}\,\tanh\frac F2 .

Aquí f(F)=esinh⁡F−F−Mhf(F) = e\sinh F - F - M_h tiene f′=ecosh⁡F−1≥e−1>0f' = e\cosh F - 1 \ge e - 1 > 0 y Newton converge sin dificultad; una buena semilla es F0=ln⁡(2Mh/e+1.8)F_0 = \ln\big(2M_h/e + 1.8\big) para MhM_h grande. Para e=1e = 1 (cometas casi parabólicos, el caso mal condicionado de la lección 0) no hay anomalía excéntrica: con D=tan⁡(ν/2)D = \tan(\nu/2) y la distancia al periapsis qq, la ecuación de Barker es cúbica y se resuelve en forma cerrada:

μ2q3 (t−τ)=D+D33.\sqrt{\frac{\mu}{2q^3}}\,(t-\tau) = D + \frac{D^3}{3}.

Para evitar la discontinuidad entre los tres regímenes, los propagadores modernos usan variables universales (Curtis §3.7; Vallado §2.2.5), una sola ecuación χ\chi válida para toda ee.

6. Análisis numérico y de condicionamiento
Ilustración: Análisis numérico y de condicionamiento

Criterio de parada. Parar cuando ∣ΔEk∣<ϵ|\Delta E_k| < \epsilon es adecuado porque, con convergencia cuadrática, el error tras el último paso es ∼C∣ΔEk∣2\sim C|\Delta E_k|^2, mucho menor que ΔEk\Delta E_k. Parar por ∣f(Ek)∣<ϵ|f(E_k)| < \epsilon es engañoso para e→1e\to1: ∣f∣=∣f′∣ ∣E−E∗∣≈(1−e)∣E−E∗∣|f| = |f'|\,|E - E^*| \approx (1-e)|E-E^*|, así que un residuo de 10−1410^{-14} puede esconder un error de 10−1210^{-12} en EE.

Condicionamiento. La solución depende de los datos con ∂E∂M=11−ecos⁡E\dfrac{\partial E}{\partial M} = \dfrac1{1-e\cos E}: cerca del periapsis de una órbita con e=0.99e = 0.99 un error δM\delta M se amplifica por 100100. No es un defecto del método sino del problema: el cuerpo se mueve tan deprisa en el periapsis que un pequeño error de tiempo equivale a un gran error angular. Para ν\nu la amplificación se compone con dν/dE=1−e2/(1−ecos⁡E)d\nu/dE = \sqrt{1-e^2}/(1-e\cos E), de nuevo ∼1/(1−e)\sim 1/(1-e) en el periapsis.

Coste. Con la semilla de Danby, 4–5 iteraciones bastan para cualquier e<0.99e < 0.99 a precisión de máquina; cada una cuesta un seno y un coseno. Markley (1995) y otros dan solvers sin iteración (aproximación inicial cúbica más una corrección de Halley de orden alto) con error <10−15< 10^{-15} en una sola evaluación, útiles cuando hay que resolver millones de veces (vectorización, simulaciones de poblaciones). El simulador usa Newton con Danby, que para una sola órbita es más que suficiente.

7. Simulador

Periodo T = 1.000 años · t = 0.000 años · r = 0.000 UA · v = 0.00 km/s

Observa, con e=0.9e = 0.9, cómo los puntos equiespaciados en MM (tiempo) se apelotonan en el apoapsis y se separan en el periapsis: es la figura de dE/dM=1/(1−ecos⁡E)dE/dM = 1/(1-e\cos E). Comprueba que el tiempo entre periapsis y ν=90°\nu = 90° es una fracción del periodo mucho menor que 1/41/4 (Problema 6).

Problemas

  1. (Demostración) Demuestra que f′′(E)=esin⁡Ef''(E) = e\sin E y completa la demostración de la cota ∣Ek+1−E∗∣≤C∣Ek−E∗∣2|E_{k+1}-E^*| \le C|E_k - E^*|^2 con C=e/(2(1−e))C = e/(2(1-e)). Calcula CC para e=0.5e = 0.5, 0.90.9, 0.990.99 y el radio de convergencia cuadrática ∼1/C\sim 1/C.
Ver solución

f′=1−ecos⁡E⇒f′′=esin⁡Ef' = 1 - e\cos E \Rightarrow f'' = e\sin E; la cota se demostró en §3.1 con ∣f′′∣≤e|f''| \le e y f′≥1−ef' \ge 1-e. C=0.5C = 0.5, 4.54.5, 49.549.5; radios ∼2\sim 2, 0.220.22, 0.020.02 rad. Para e=0.99e = 0.99, cualquier semilla a más de 0.020.02 rad de la raíz pasa primero por una fase no cuadrática, de ahí las 8–9 iteraciones de la tabla.

  1. (Computacional) Compara el número de iteraciones con semilla E0=ME_0 = M y con la de Danby para e∈{0.5,0.9,0.99}e\in\{0.5, 0.9, 0.99\} y MM en una malla de (0,π)(0,\pi). Reproduce la tabla de §3.2 y localiza el MM que más iteraciones exige en cada caso. Representa, para e=0.99e = 0.99 y M=0.01M = 0.01, las sucesivas EkE_k de ambas semillas.
Ver solución
import numpy as np
def newton(M, e, E0, tol=1e-14, kmax=100):
    E = E0
    for k in range(1, kmax+1):
        dE = (E - e*np.sin(E) - M)/(1 - e*np.cos(E)); E -= dE
        if abs(dE) < tol: return k
    return kmax
for e in [0.5, 0.9, 0.99]:
    Ms = np.arange(0.01, np.pi, 0.01)
    a = [newton(M, e, M) for M in Ms]; b = [newton(M, e, M + 0.85*e) for M in Ms]
    print(e, max(a), np.mean(a), max(b), np.mean(b))

Resultados: (6,5.0,5,4.4)(6, 5.0, 5, 4.4), (8,5.9,7,4.9)(8, 5.9, 7, 4.9) y, para e=0.99e = 0.99, la semilla E0=ME_0 = M no converge en 100 iteraciones para varios MM pequeños mientras Danby no pasa de 8. El peor MM con E0=ME_0 = M está siempre cerca de 00, donde f′(M)≈1−ef'(M) \approx 1 - e.

  1. (Demostración) Deriva la ecuación de Kepler hiperbólica Mh=esinh⁡F−FM_h = e\sinh F - F a partir de x=a(e−cosh⁡F)x = a(e - \cosh F), y=ae2−1sinh⁡Fy = a\sqrt{e^2-1}\sinh F (hipérbola con foco en el origen y a>0a > 0).
Ver solución

r=x2+y2=a(ecosh⁡F−1)r = \sqrt{x^2+y^2} = a(e\cosh F - 1). h=xy˙−yx˙=a2e2−1 F˙ [(e−cosh⁡F)cosh⁡F+sinh⁡2F]=a2e2−1 (ecosh⁡F−1)F˙h = x\dot y - y\dot x = a^2\sqrt{e^2-1}\,\dot F\,[(e-\cosh F)\cosh F + \sinh^2F] = a^2\sqrt{e^2-1}\,(e\cosh F - 1)\dot F. Con h=μa(e2−1)h = \sqrt{\mu a(e^2-1)}: (ecosh⁡F−1) dF=μ/a3 dt(e\cosh F - 1)\,dF = \sqrt{\mu/a^3}\,dt, e integrando desde τ\tau (donde F=0F = 0): esinh⁡F−F=μ/a3(t−τ)e\sinh F - F = \sqrt{\mu/a^3}(t-\tau).

  1. (Demostración) Demuestra que la iteración de Newton es monótona decreciente si E0∈[E∗,π]E_0 \in [E^*, \pi] (para M∈(0,π)M\in(0,\pi)), y que la semilla de Danby cumple E0≥E∗E_0 \ge E^*.
Ver solución

En (0,π)(0,\pi), ff es creciente y convexa (f′′=esin⁡E>0f'' = e\sin E > 0). Si Ek>E∗E_k > E^*, entonces f(Ek)>0f(E_k) > 0 y Ek+1=Ek−f/f′<EkE_{k+1} = E_k - f/f' < E_k; además, por convexidad la tangente queda por debajo de la curva, luego f(Ek+1)≥f(Ek)+f′(Ek)(Ek+1−Ek)=0f(E_{k+1}) \ge f(E_k) + f'(E_k)(E_{k+1}-E_k) = 0, es decir, Ek+1≥E∗E_{k+1} \ge E^*. Para Danby: E∗=M+esin⁡E∗≤M+eE^* = M + e\sin E^* \le M + e, y M+0.85e≥E∗M + 0.85e \ge E^* equivale a sin⁡E∗≤0.85\sin E^* \le 0.85, que falla solo si E∗∈(1.016,2.125)E^*\in(1.016, 2.125); en ese rango un análisis más fino (Danby 1988, §6.6) muestra que el primer paso de Newton ya cae por encima de la raíz. En la práctica basta con que la primera iteración sea estable.

  1. (Ecuación del centro) Deduce los dos primeros términos ν−M=2esin⁡M+54e2sin⁡2M+O(e3)\nu - M = 2e\sin M + \tfrac54e^2\sin2M + O(e^3). Sugerencia: invierte la ecuación de Kepler por iteración (E=M+esin⁡M+12e2sin⁡2M+…E = M + e\sin M + \tfrac12e^2\sin2M + \dots) y desarrolla tan⁡(ν/2)\tan(\nu/2).
Ver solución

Iterando E=M+esin⁡EE = M + e\sin E: E1=M+esin⁡ME_1 = M + e\sin M, E2=M+esin⁡(M+esin⁡M)=M+esin⁡M+e2sin⁡Mcos⁡M+O(e3)=M+esin⁡M+12e2sin⁡2ME_2 = M + e\sin(M + e\sin M) = M + e\sin M + e^2\sin M\cos M + O(e^3) = M + e\sin M + \tfrac12e^2\sin2M. De tan⁡(ν/2)=(1+e)/(1−e)tan⁡(E/2)=(1+e+12e2+… )tan⁡(E/2)\tan(\nu/2) = \sqrt{(1+e)/(1-e)}\tan(E/2) = (1 + e + \tfrac12e^2 + \dots)\tan(E/2) se obtiene, desarrollando ν=E+δ\nu = E + \delta con δ\delta pequeño, ν=E+esin⁡E+14e2sin⁡2E+O(e3)\nu = E + e\sin E + \tfrac14e^2\sin2E + O(e^3). Sustituyendo EE: ν=M+2esin⁡M+12e2sin⁡2M+e2sin⁡Mcos⁡M+14e2sin⁡2M=M+2esin⁡M+54e2sin⁡2M\nu = M + 2e\sin M + \tfrac12e^2\sin2M + e^2\sin M\cos M + \tfrac14e^2\sin2M = M + 2e\sin M + \tfrac54e^2\sin2M.

  1. (Tiempos) Calcula la fracción del periodo que transcurre entre el periapsis y ν=90°\nu = 90° para e=0.0933e = 0.0933 (Marte), 0.50.5 y 0.90.9.
Ver solución

ν=π/2⇔cos⁡E=e\nu = \pi/2 \Leftrightarrow \cos E = e, E1=arccos⁡eE_1 = \arccos e; fracción =(E1−esin⁡E1)/(2π)= (E_1 - e\sin E_1)/(2\pi): 0.22030.2203, 0.09780.0978, 0.00930.0093. Con e=0.9e = 0.9 el cuerpo recorre el primer cuadrante de anomalía verdadera en menos del 1 % del periodo.

Autoevaluación

✦ Autoevaluación

  1. 1. La anomalía media M = n(t − τ)…
  2. 2. La ecuación de Kepler tiene solución única para 0 ≤ e menor que 1 porque…
  3. 3. La convergencia de Newton–Raphson en la ecuación de Kepler es cuadrática con constante C = e/(2(1 − e)); eso significa que…
  4. 4. La semilla de Danby E₀ = M + 0.85 e sgn(sen M) es útil porque…
  5. 5. Para órbitas hiperbólicas, la ecuación de Kepler se escribe…
  6. 6. El condicionamiento ∂E/∂M = 1/(1 − e cos E) indica que…
Responde todas para comprobar.

Lecturas

  • Murray & Dermott (1999), §2.4–2.5: deducción de la ecuación de Kepler y las series en ee (ecuación del centro).
  • Danby (1988), §6.6–6.7: la semilla de Danby, métodos de orden superior (Halley, Danby–Burkardt) y el caso hiperbólico.
  • Curtis (2020), cap. 3: algoritmos 3.1–3.3 y variables universales, con ejemplos numéricos resueltos.
  • Vallado (2013), §2.2: algoritmos 2–4 y discusión de la convergencia y de las semillas.
  • Colwell (1993), Solving Kepler’s Equation over Three Centuries: historia completa de los métodos, de Kepler a la era de los computadores.
  • Markley (1995), DOI 10.1007/BF00691917: solver sin iteración con error de 10−1510^{-15}.
🍎 Guía para el profesor
Tiempo
2 clases de 90 min
Resultado de aprendizaje
Al finalizar, el estudiante deduce la ecuación de Kepler desde la geometría de la elipse y la ley de las áreas, implementa Newton–Raphson con la semilla de Danby, demuestra la convergencia cuadrática con cota explícita, relaciona las tres anomalías y analiza el condicionamiento del problema para e → 1.
Evidencia de aprendizaje
Entrega del problema computacional 2 (tabla de iteraciones, gráfica de las sucesivas E_k para ambas semillas y localización de los peores M) y de la demostración 1 o 4.

Materiales

  • Python 3 con NumPy y Matplotlib o una hoja de cálculo
  • Dibujo de la elipse con su circunferencia auxiliar para definir E
  • Elementos de Marte en J2000 de JPL Horizons para la verificación
  • Simulador «Órbita kepleriana»

Secuencia sugerida

Clase 1. Circunferencia auxiliar y definición de EE en la pizarra; deducción de la ecuación de Kepler vía hh (30 min). Newton–Raphson: unicidad, convergencia cuadrática con cota, convexidad y monotonía (35 min). Experimento en vivo con e=0.99e = 0.99, M=0.01M = 0.01 y las dos semillas (25 min).

Clase 2. Las tres anomalías, fórmula atan2 y ecuación del centro; verificación con Marte (30 min). Casos hiperbólico y parabólico, idea de variables universales (25 min). Condicionamiento, criterio de parada y coste; arranque del problema computacional 2 (35 min).

Errores frecuentes

  • Confundir las tres anomalías o creer que M es un ángulo geométrico real: insistir en que M es tiempo escalado.
  • Parar la iteración por |f(E)| pequeño en lugar de |ΔE|: mostrar el caso e = 0.99 donde el residuo subestima el error en un factor 100.
  • Atribuir la lentitud con e → 1 al método: la constante C = e/(2(1−e)) y el condicionamiento 1/(1 − e cos E) son del problema.
  • Usar arccos para obtener ν y perder el cuadrante: usar siempre la fórmula atan2 de ángulo mitad.
Palabras clave de esta lección (9)

Términos del glosario que aparecen en el texto. Cada uno enlaza a su ficha completa.

  • Ecuación de Kepler La ecuación que dice en qué punto de su elipse está un planeta en una fecha dada. No se puede despejar con álgebra: hay que resolverla por aproximaciones sucesivas, como hacen los programas de astronomía.
  • Órbita El camino que sigue un cuerpo alrededor de otro por la gravedad: la Luna alrededor de la Tierra, la Tierra alrededor del Sol. Casi todas son elipses, óvalos un poco achatados.
  • Perihelio El punto de la órbita más cercano al Sol; ahí el planeta va más rápido. La Tierra pasa por él a comienzos de enero. Para la Luna alrededor de la Tierra se llama perigeo.
  • Problema de dos cuerpos Calcular cómo se mueven dos cuerpos que solo se atraen entre sí, como el Sol y un planeta. Tiene solución exacta: las elipses de Kepler. Con tres cuerpos ya no hay fórmula cerrada.
  • Afelio El punto de la órbita más lejano del Sol; ahí el planeta va más despacio. Para la Luna alrededor de la Tierra se llama apogeo.
  • Ecuación diferencial Una ecuación que no dice dónde está algo, sino cómo cambia: «la aceleración de la Tierra apunta al Sol y vale tanto». Resolverla paso a paso es lo que hace un simulador de órbitas.
  • Elipse Un círculo «estirado». Se dibuja con un hilo atado a dos clavos (los focos): la suma de distancias a los dos clavos siempre es la misma. Los planetas recorren elipses con el Sol en un foco.
  • Leyes de Kepler Tres reglas sobre cómo se mueven los planetas: (1) siguen elipses con el Sol en un foco, (2) van más rápido cuando están más cerca del Sol y (3) los planetas lejanos tardan mucho más en dar la vuelta.
  • Semieje mayor La mitad del largo de la elipse: la distancia «media» del planeta al Sol. Es el número que manda en la tercera ley de Kepler: cuanto mayor, más lento es el planeta.

Ver todo el glosario →

Referencias

  • Murray, C. D. & Dermott, S. F. (1999). Solar System Dynamics. Cambridge University Press, §2.4–2.5.
  • Danby, J. M. A. (1988). Fundamentals of Celestial Mechanics, 2.ª ed. Willmann-Bell, §6.6–6.7.
  • Curtis, H. D. (2020). Orbital Mechanics for Engineering Students, 4.ª ed. Butterworth-Heinemann, cap. 3 (§3.4–3.7, algoritmos 3.1–3.3).
  • Vallado, D. A. (2013). Fundamentals of Astrodynamics and Applications, 4.ª ed. Microcosm Press, §2.2 (algoritmos 2–4).
  • Colwell, P. (1993). Solving Kepler's Equation over Three Centuries. Willmann-Bell.
  • Markley, F. L. (1995). Kepler equation solver. Celestial Mechanics and Dynamical Astronomy 63, 101–111. DOI 10.1007/BF00691917
  • JPL Horizons, elementos osculadores de Marte (centro Sol, eclíptica J2000, JD 2451545.0 TDB): MA = 19.35648275°, TA = 23.33319664°, EC = 0.0933151015; consulta 2026-10-29.

Simuladores de esta lección: Órbita kepleriana